
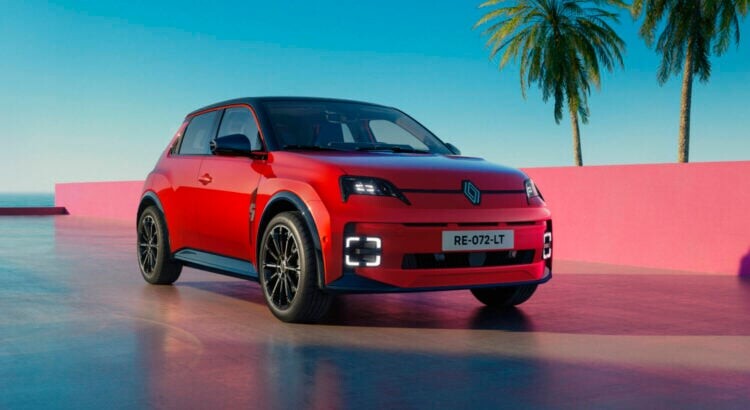
En 2026, la Renault 5 E-Tech électrique affole les compteurs et les pubs à 150 € par mois se multiplient. Derrière ces offres en LOA, LLD ou crédit, une enquête révèle des écarts de plusieurs milliers d’euros.
Les publicités pour la nouvelle Renault 5 E-Tech électrique ont le mérite d’être accrocheuses. On y voit une citadine branchée promise pour environ 5 euros par jour. Les loyers de leasing mis en avant tournent autour de 150 euros par mois avec apport.
Dans les concessions, ce type de formule s’est imposé. Pour l’achat d’une auto neuve, le leasing a balayé le traditionnel crédit auto et représente désormais près de deux tiers des ventes. Mais, pour une Renault 5 électrique, cette solution est-elle vraiment la plus intéressante que le crédit, en LOA comme en LLD ? Une enquête chiffrée menée sur une Renault 5 E-Tech montre en tout cas que les écarts de coût entre les formules peuvent atteindre plusieurs milliers d’euros.
Renault 5 E-Tech électrique : une star du marché, mais un budget à décoder
Pour ce test, l’enquête a ciblé une Renault 5 E-Tech, en version Techno 150 ch "autonomie confort". Cette citadine néo-rétro s’est imposée très vite. Depuis son lancement fin 2024, son succès ne se dément pas : entre janvier et septembre 2026, elle est devenue la 6e voiture la plus achetée par les particuliers, avec 31 996 immatriculations. Sur le segment électrique, elle se classe même deuxième, juste derrière la Tesla Y, en se positionnant comme nouvelle reine de l’électrique "grand public". La prime "coup de pouce" du Gouvernement joue un rôle central : dans le meilleur des cas, elle fait passer le prix de la version de base sous les 20 000 euros, ce qui permet d’afficher des leasings à moins de 150 euros par mois avec apport.
© Renault
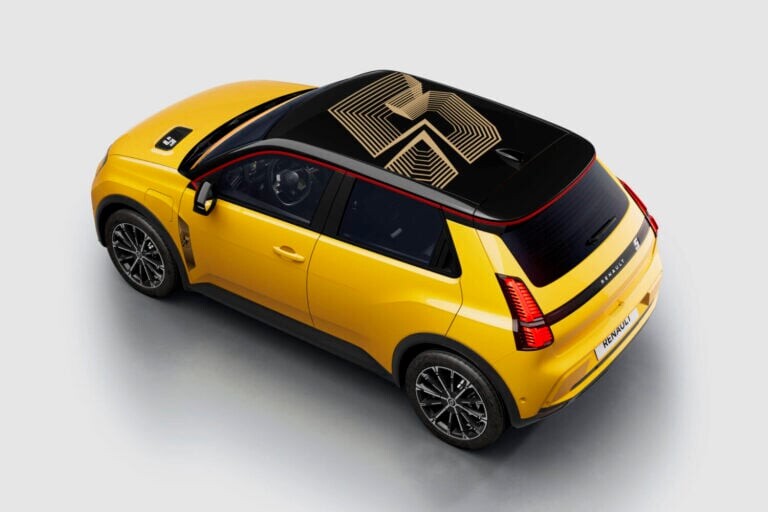
Les versions dotées des batteries NMC de 40 et 52 kWh voient leur autonomie progresser, pour atteindre respectivement 315 et 430 kilomètres.
Sur la voiture testée, plus équipée, le prix catalogue atteint 33 990 euros, avant application de la prime "coup de pouce". Les enquêteurs ont demandé le "bonus minimum", soit 3 620 euros, ce qui ramène le tarif configurateur à 30 370 euros. En concession, en revanche, le devis grimpe à 35 016,76 euros avant prime, dont 1 026,76 euros de frais divers : 511,16 euros d’administration et carte grise, 95 euros pour les tapis, 325 euros pour des "suppléments" de sécurité. S’ajoutent plus de 700 euros de prestations comme un extincteur, un marquage des vitres, un kit sécurité ou une surassurance. Un vendeur est même allé jusqu’à affirmer que ces protections étaient "obligatoires dans tous les cas", rapporte MoneyVox, alors que plusieurs documents commerciaux les mentionnent comme "facultatives". Cet empilement de lignes rend l’addition plus lourde, dans un contexte où la revente d’une électrique reste incertaine : l’exemple de la Zoé, souvent vendue au bout de 5 ans pour un tiers de son prix d’origine quand une 208 ou une Clio du même âge gardent près de la moitié de leur valeur, plane en arrière-plan.
LOA, LLD ou crédit : ce que l’enquête a réellement comparé sur la Renault 5
Pour trancher entre LOA, LLD et crédit auto, l’enquête a demandé trois types d’offres sur cette Renault 5 E-Tech Techno 150 ch autonomie confort. D’abord une LOA sur 3 ans, ensuite une LLD sur 3 ans, enfin un crédit sur 5 ans, tous sans apport. Les contrats de location portent en réalité sur 37 mois, avec 15 000 km par an. Le premier loyer correspond au bonus gouvernemental, auquel se greffent l’entretien et différentes assurances, comme la garantie perte financière. Deux versions de chaque formule ont été reçues à quelques semaines d’intervalle. Entre les premières propositions (V1) et les suivantes (V2), le budget des leasings a augmenté d’environ 450 euros. Pour le crédit, les auteurs expliquent qu’ils n’ont pas obtenu le détail complet des assurances et ont dû retenir un ordre de grandeur raisonnable pour pouvoir comparer les scénarios.
© Renault
MoneyVox a comparé plusieurs devis pour une Renault 5 électrique afin de mesurer le coût du crédit et du leasing sur trois et cinq ans.
Dans l’hypothèse d’une Renault 5 conservée 3 ans, puis rendue (leasing) ou revendue (crédit), le classement bascule en faveur de la LLD. La première version de LLD arrive en tête, d’une courte avance sur la LOA, pour moins de 150 euros de différence par an. Le crédit sur 5 ans avec revente au bout de 36 mois arrive clairement dernier, avec jusqu’à presque 2 000 euros de surcoût par rapport aux locations. Cette formule souffre d’une triple pénalité : un pack entretien/assurances plus cher, un taux d’intérêt jugé catastrophique à plus de 9 %, avec une offre V1 à 9,36 %, et une valeur de revente volontairement prudente à cause de l’instabilité du marché de l’électrique. Quand le calcul est réalisé sur 5 ans, avec revente du véhicule dans tous les cas, la hiérarchie change encore. La LOA devient beaucoup plus intéressante que le crédit auto : l’écart peut frôler 4 000 euros, même en intégrant le crédit de deux ans à 8,64 % utilisé pour financer l’option d’achat après 37 mois, tout en poursuivant les contrats d’entretien et d’assurances.
Crédit ou leasing pour une Renault 5 électrique : ce que cela change pour l’automobiliste
En recoupant tous les scénarios, l’enquête conclut que, comme chez Toyota ou Peugeot, le leasing reste devant le crédit auto sur cette Renault 5 E-Tech, quelle que soit la durée envisagée. Sur 3 ans, le combo crédit 5 ans + revente anticipée, pourtant très utilisé par les acheteurs, se retrouve loin derrière les locations, en grande partie à cause des taux d’intérêt élevés et d’hypothèses prudentes sur la cote d’une citadine électrique encore jeune. Sur 5 ans, l’écart se creuse encore : une LOA suivie d’une levée d’option financée par un prêt complémentaire coûte jusqu’à près de 4 000 euros de moins qu’un crédit classique sur 60 mois dans les simulations retenues. La marque au losange semble d’ailleurs avoir calibré ses offres pour rendre ce surcoût de la location relativement modéré, mois par mois, tout en maintenant le crédit à un niveau de taux qui le pénalise fortement.
Reste une interrogation majeure soulevée par l’enquête : miser sur une stratégie d’achat-revente en crédit, ou même en LOA avec revente finale, n’est-il pas trop risqué sur une électrique dont la valeur future est encore difficile à anticiper ? La trajectoire de la Zoé, poussée hors du catalogue par de nouvelles générations et lourdement décotée sur le marché de l’occasion, incite à la prudence. Dans le même temps, la Renault 5 E-Tech bénéficie d’une prime "coup de pouce" très avantageuse et d’un statut de best-seller qui pourrait mieux soutenir sa cote. Entre taux de crédit proches de 9 %, frais annexes parfois présentés comme indispensables alors qu’ils restent facultatifs, et choix entre LOA, LLD ou prêt classique, le financement d’une Renault 5 électrique se joue donc autant sur les chiffres que sur la façon dont évoluera, ou non, sa valeur sur cinq ans.
Commentaires
Enregistrer un commentaire